Wakaf: Menjaga Pokok, Mengalirkan Manfaat
PT-PA-VIII-023
Menjelaskan perbedaan aset, manfaat, dan kewenangan pengelolaan.
Bekal awal: Baca kartu 6A–6B; ingat pokok pelajaran kelas VII yang terkait.
Jejak Ponpes Temas
Izin dan pengembalian barang pada dialog menjadi dasar kasus. Empat puluh buku adalah simulasi, bukan inventaris atau penetapan wakaf Ponpes Temas.
Kartu Sumber dan Kasus
6A · Kasus yang Belum Cukup untuk Diputuskan
Sumber dan kasus beralasan
Kartu pembelajaran Ponpes Temas. Uraian dalil/fikih/sejarah merujuk sumber yang disebut; seluruh peserta, angka inventaris, jadwal, dan kegiatan tambahan adalah rekaan atau usulan, bukan laporan pondok.
| Kasus | Yang harus diperiksa |
|---|---|
| Perjalanan tanpa rincian | Syarat yang relevan sebelum keputusan |
| Rukun tertinggal | Jenis rukun dan keadaan; bukan sahwi saja |
| Nikmat baru | Ketentuan sujud syukur di luar salat |
| Ayat sajdah | Sebab dan syarat sujud tilawah |
Kartu rekaan hanya menyatakan seseorang bepergian dan ingin qasar. Jarak, tujuan, serta keadaan terkait belum disediakan. Jawaban yang bertanggung jawab bukan keputusan mutlak, melainkan daftar informasi dan pertanyaan kepada guru. Rukhsah mempunyai sebab, syarat, bentuk, dan batas.
Kasus lain menyatakan satu rukun salat tertinggal lalu orang itu menganggap sahwi saja cukup. Kesimpulan itu perlu diperbaiki: rukun tidak diganti sahwi. Dalam kerangka Syafi‘i, sahwi sunah menurut sebabnya; penanganan rukun tertinggal mengikuti keadaan yang perlu diperjelas.
Tilawah dan syukur dibedakan dari sahwi menurut sebab serta tata cara. Perbedaan pendapat dikenalkan dengan sumber dan hormat. Kelas menggunakan tokoh rekaan agar tidak menjadi pemeriksaan ibadah atau kesehatan pribadi teman.
Fokus pemeriksaan. Akui informasi yang belum tersedia dan rujuk guru.
6B · Empat Puluh Buku Model
Sumber dan kasus beralasan
Kartu pembelajaran Ponpes Temas. Uraian dalil/fikih/sejarah merujuk sumber yang disebut; seluruh peserta, angka inventaris, jadwal, dan kegiatan tambahan adalah rekaan atau usulan, bukan laporan pondok.
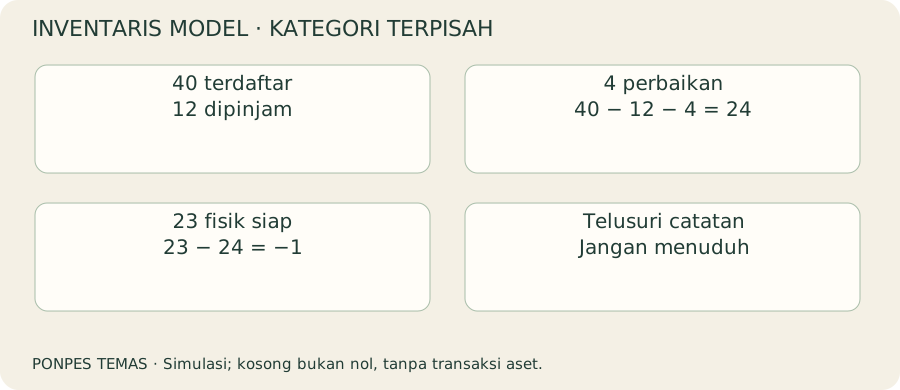
| Kategori | Jumlah rekaan |
|---|---|
| Terdaftar | 40 |
| Dipinjam | 12 |
| Perbaikan; bukan pinjaman | 4 |
| Siap menurut catatan | 24 |
| Fisik siap tersedia | 23 |
| Selisih fisik − catatan | −1 |
Ini simulasi inventaris, bukan data Pustaka dan bukan penetapan aset wakaf nyata. Total terdaftar 40 buku. Dua kategori keluar saling terpisah: 12 dipinjam dan 4 diperbaiki. Siap tersedia menurut catatan ialah 24. Hasil hitung fisik 23 memberi selisih −1.
Fisik berarti buku siap tersedia yang benar-benar dihitung; tidak termasuk pinjaman atau perbaikan. Jika kolom fisik kosong, selisih belum diketahui. Jika fisik nol, selisih bernilai −24. Sebelum menyimpulkan, pastikan kategori serta waktu catatan sama dan telusuri transaksi yang belum masuk.
Dalam wakaf, pengelola menjaga pokok dan manfaat sesuai peruntukan. Model ini hanya melatih amanah pencatatan. Tidak ada transaksi, pengumpulan dana, keputusan menjual, atau penetapan wakaf oleh siswa. Selisih tidak mengidentifikasi pelaku dan tidak menjadi alasan menuduh.
Fokus pemeriksaan. Hitung, periksa definisi, lalu telusuri tanpa tuduhan.
Dalil dan Latihan Bacaan
Pokok dan manfaat
Hadis Bukhari 2737 tentang wakaf Umar menjadi dasar pengantar menahan pokok dan menyalurkan manfaat. Hadis Muslim 1631 menyebut amal yang terus memberi kebaikan setelah kematian, termasuk sedekah jariyah dan ilmu bermanfaat. Tidak semua pemberian otomatis disebut wakaf; status dan ketentuannya perlu jelas.
Peran pengelola
BWI menjelaskan nazhir mengadministrasikan, mengelola sesuai peruntukan, melindungi, serta melaporkan harta wakaf. Wakaf buku dapat menjadi contoh konsep benda bergerak. Santri tidak berwenang menetapkan buku milik pondok sebagai wakaf, menjualnya, atau mengubah tujuan penggunaannya melalui proyek kelas.
Model manfaat
Pada contoh rekaan, buku dipakai bergiliran untuk membaca. Manfaatnya akses ilmu; pokoknya buku yang dijaga. Kerusakan dicatat dan dilaporkan kepada pengelola, bukan disembunyikan demi angka bagus. Keputusan perbaikan atau penggantian mengikuti kewenangan dan ketentuan, bukan hasil kalkulator.
Telusuri contoh
Sekelompok siswa menyebut semua buku di rak sebagai wakaf.
- Periksa dokumen/status melalui pengelola.
- Jangan menetapkan sendiri.
- Gunakan label buku model bila status belum diketahui.
Buku rusak dijual untuk membeli alat lain tanpa izin.
- Status dan peruntukan harus diperiksa.
- Pengelola berwenang menangani sesuai ketentuan.
- Siswa melaporkan, bukan melakukan transaksi.
Menyebut semua sumbangan sebagai wakaf atau mengira tujuan baik membolehkan perubahan aset tanpa kewenangan.
Latihan mandiri
1 Bedakan pokok dan manfaat pada model buku.
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Pokok ialah bukunya; manfaat ialah penggunaan untuk belajar sesuai peruntukan.
2 Apa tugas nazhir yang dibahas?
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Administrasi, pengelolaan sesuai tujuan, perlindungan, dan pelaporan.
3 Apakah kelas membuat transaksi wakaf?
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Tidak; kelas mempelajari konsep dan catatan rekaan tanpa menetapkan status aset nyata.
4 Sebut tiga hal pada Muslim 1631.
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Sedekah jariyah, ilmu yang bermanfaat, dan anak saleh yang mendoakan.
Perluas pemahamanmu
Bandingkan hadiah yang habis dipakai dengan model wakaf buku yang manfaatnya berulang. Jelaskan bahwa perbandingan ini pengantar konsep, bukan penetapan hukum transaksi nyata atau anjuran investasi.
Coba dengan umpan balik
Latihan otomatis membantu pemeriksaan; tuliskan alasan dan langkah untuk membuktikan pemahaman.
1 Manfaat buku pada model ialah …
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
C. Akses membaca dan belajar. Pokok dijaga untuk manfaat sesuai peruntukan.
2 Penetapan status aset dilakukan …
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
A. Melalui pihak berwenang dan ketentuan. Status hukum tidak ditentukan siswa.
3 Buku rusak sebaiknya …
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
D. Dicatat dan dilaporkan. Amanah memerlukan laporan serta tindak lanjut tepat.
Coba di Ponpes Temas
Buat bagan pokok–manfaat–pengelola menggunakan benda rekaan, tanpa menghimpun dana.
Penanda pribadi di perangkat ini; bukan nilai atau bukti penguasaan.