Anggaran, Bukti Belanja, dan Kejujuran Catatan
PT-PP-VIII-026
Membedakan rencana, uang tersedia, pengeluaran, dan saldo.
Bekal awal: Menjumlahkan serta mengurangkan rupiah.
Jejak Ponpes Temas
Hiwarut Thalabah PDF 102, 120–122, dan 136 memberi konteks pembagian tugas, klarifikasi, anggaran, dokumentasi, serta pendampingan. Angka kas baru berbeda dari dialog dan diberi label simulasi.
Kartu Sumber dan Kasus
7A · Mandat dan Buku Kas Model
Simulasi organisasi serta anggaran
Kasus dan angka rekaan untuk belajar di Ponpes Temas; bukan data, kejadian, fasilitas, transaksi, atau ketentuan nyata pondok.
| Komponen simulasi | Rupiah | Status |
|---|---|---|
| Dana awal | 150000 | Tersedia dalam model |
| Label | 45000 | Pengeluaran model |
| Sampul | 60000 | Pengeluaran model |
| Saldo | 45000 | Sisa berdasarkan catatan |
| Pembelian tambahan | 50000 | Usulan; belum transaksi |
Kelompok rekaan membagi peran koordinator, pencatat, pelaksana, dan pemeriksa untuk penyiapan bahan belajar. Mandat setiap peran perlu memuat tugas, batas, pelaporan, serta bantuan. Penamaan ini bukan struktur resmi ORSIBA atau pembagian kewenangan Ponpes Temas.
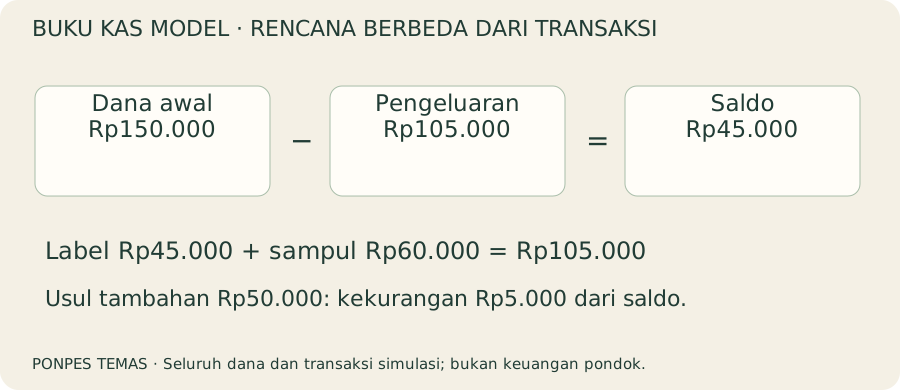
Dana awal model Rp150.000. Dua transaksi simulasi tercatat: label Rp45.000 dan sampul Rp60.000. Total Rp105.000 dengan saldo Rp45.000. Ada usul pembelian tambahan Rp50.000 yang belum terjadi dan belum mendapat persetujuan; dana kurang Rp5.000 bila usul itu hendak dipenuhi dari saldo saja.
Semua bukti yang dimaksud dalam tugas adalah kolom atau dokumen latihan berlabel, bukan kuitansi transaksi nyata. Rencana tidak dicampur dengan pengeluaran. Serah terima mencakup status dana, catatan, kebutuhan pemeriksaan, serta tugas terbuka. Bantuan dan koreksi dicatat dengan alasan.
Fokus pemeriksaan. Pisahkan mandat, rencana, pengeluaran, saldo, dan bukti; jangan mengarang transaksi atau pengesahan.
Empat istilah yang berbeda
Anggaran adalah rencana penggunaan dana. Dana tersedia menunjukkan sumber daya yang benar-benar dapat dipakai sesuai izin. Pengeluaran adalah transaksi yang telah terjadi; saldo adalah sisa berdasarkan catatan penerimaan dan pengeluaran. Semua angka pada kartu 7A merupakan simulasi. Rencana belanja tidak boleh dicatat sebagai transaksi hanya agar tabel terlihat lengkap.
Hitung dan cocokkan bukti
Model mempunyai dana Rp150.000. Pengeluaran label Rp45.000 dan sampul Rp60.000 berjumlah Rp105.000, sehingga saldo Rp45.000. Pembelian tambahan Rp50.000 belum dapat ditutup oleh saldo itu; kekurangan Rp5.000 perlu dijelaskan. Hasil hitung benar belum menjamin transaksi benar: cocokkan bukti, tujuan, dan kewenangan.
Perbaikan meninggalkan jejak
Jika ada salah tulis, simpan alasan koreksi serta nilai sebelum dan sesudah sesuai cara pencatatan yang disepakati. Bukti yang belum ada ditulis belum tersedia, bukan dibuat. Informasi rekening atau data pribadi tidak dimasukkan ke latihan kelas. Laporan menunjukkan penggunaan amanah serta pertanyaan yang masih perlu ditangani.
Telusuri contoh
Hitung saldo model setelah dua pengeluaran.
- 45.000 + 60.000 = 105.000.
- 150.000 − 105.000 = 45.000.
- Saldo harus dicocokkan dengan bukti dan kondisi nyata jika kegiatan benar-benar berlangsung.
Apakah Rp50.000 dapat dibelanjakan dari saldo Rp45.000?
- Ada kekurangan Rp5.000.
- Jangan mencatat seolah dana cukup.
- Revisi kebutuhan atau ajukan sumber tambahan melalui kewenangan yang sesuai.
Saldo dan anggaran bukan hal yang sama; bukti yang hilang tidak diganti dengan bukti yang dikarang.
Latihan mandiri
1 Bedakan anggaran dan pengeluaran.
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Anggaran ialah rencana; pengeluaran ialah transaksi yang benar-benar terjadi dengan bukti yang sesuai.
2 Hitung total pengeluaran serta saldo kartu.
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Total Rp105.000 dan saldo Rp45.000, berdasarkan dana Rp150.000 serta dua pengeluaran model.
3 Apa yang ditulis bila bukti belum tersedia?
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Nyatakan belum tersedia dan langkah meminta atau memeriksa; jangan membuat bukti rekaan sebagai transaksi nyata.
4 Mengapa jumlah cocok belum cukup?
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
Catatan juga perlu cocok dengan transaksi, tujuan, bukti, serta izin; angka dapat seimbang tetapi isinya tidak benar.
Perluas pemahamanmu
Buat tiga kolom terpisah untuk rencana, transaksi model, dan pertanyaan pemeriksaan. Jelaskan kesalahan yang terjadi jika ketiganya dicampur.
Coba dengan umpan balik
Latihan otomatis membantu pemeriksaan; tuliskan alasan dan langkah untuk membuktikan pemahaman.
1 Saldo Rp150.000 setelah Rp45.000 dan Rp60.000 keluar adalah…
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
C. Rp45.000. Kurangi total Rp105.000 dari dana awal.
2 Rencana pembelian yang belum terjadi dicatat sebagai…
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
D. rencana. Status transaksi harus dibedakan.
3 Pembelian Rp50.000 dari saldo Rp45.000 memerlukan…
Petunjuk awal
Tentukan sumber, konsep, dan bukti. Jelaskan alasan serta batas simpulan; jangan menambahkan data yang belum tersedia.
Pembahasan · buka setelah mencoba
A. penanganan kekurangan Rp5.000 sebelum keputusan. Kekurangan tidak hilang dengan mengubah catatan.
Coba di Ponpes Temas
Lengkapi buku kas simulasi kartu 7A, lalu tulis satu catatan koreksi berjejak. Jangan memakai data keuangan santri atau pondok yang bersifat pribadi.
Penanda pribadi di perangkat ini; bukan nilai atau bukti penguasaan.